খরচের হাত অনুযায়ী কীভাবে মানুষ চিনবেন?
Money making: আপনি যদি এই নির্দিষ্ট আচরণ একবার বুঝতে পারেন তবে আপনি আপনার আপনার অর্থ কীভাবে খরচ হচ্ছে, তা ট্র্যাক করতে পারবেন। নিজের বিষয়ে প্রাথমিক ভাবে কিছু ধারণা রাখলেই অর্থ সঞ্চয় করা সহজ হবে।
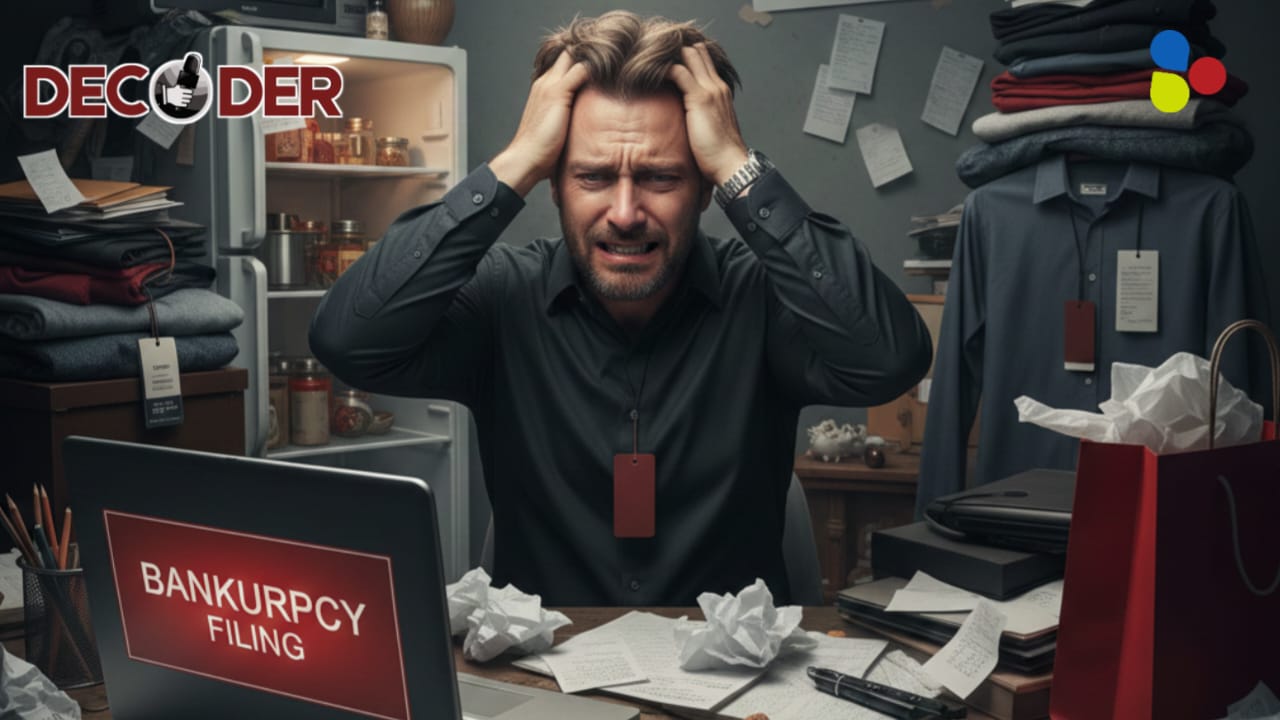
পকেট যখন গড়ের মাঠ, তখন বাঙালির মনে পড়ে ‘টাকা মাটি, মাটি টাকা’। বাঙালির টাকা সবসময় জলের মতোই খরচ হয়। হ্যাঁ, টাকা আসলে জলের মতোই। জল যেমন মাধ্যাকর্ষণ, ঢাল ও বাধা অনুযায়ী গড়িয়ে চলে; ঠিক তেমনই মানুষের টাকা খরচের অভ্যেসগুলি তাদের আচরণ, প্রবৃত্তি, আবেগ, আকাঙ্ক্ষা, ভয়, লোভ নানা স্বভাবের উপর নির্ভর করে। আর এই অভ্যেসগুলি স্থির করে যে, আপনার পকেটে টাকাপয়সা থাকবে নাকি পকেট হবে গড়ের মাঠ। তবে কি ক্যালকুলেটরে হিসেব করে অর্থ ব্যয় করতে হবে? একেবারেই না। বাজেটিং ও আত্মনিয়ন্ত্রণ এক্ষেত্রে বড় ভূমিকা রাখে। 'বিহেভিয়রাল ফাইন্যান্স' ব্যাখ্যা দেয় যে, কখনও অতিরিক্ত খরচ, কখনও অতিরিক্ত সঞ্চয়, কখনও গড়িমসি বা কখনও প্রচণ্ড আবেগের বশে, ব্যক্তি টাকাপয়সা খরচের সিদ্ধান্ত কেন নেয়? সঞ্চয় নিয়ে ভারতীয়-আমেরিকান উদ্যোক্তা, বিনিয়োগকারী নাভাল রবিকান্ত বলেছেন “Making money is not a thing that you do, it's a skill that you learn”। এই খরচ করার অভ্যেসগুলির সাতটি ধরন লক্ষ্য করা যায়।
- আপনার জন্য আরও কিছু লেখা
Maldives Tour : ভারতীয়দের হট ফেভারিট পর্যটন কেন্দ্র কিন্তু মলদ্বীপ নয়। ২০২২ সালে ভারতীয়দের পছন্দের সেরা ১০ বিদেশি পর্যটন গন্তব্যে ঠাঁই হয়নি মলদ্বীপের।
প্রথমেই আসে, The Gusher বা বেহিসেবি ব্যক্তি। এরা আবেগের বশে, তাড়াহুড়ো করে অর্থ ব্যয় করে। হাতে পয়সা থাকলেই এরা কিছু না কিছু কেনার তাগিদ অনুভব করে। ফলে সিদ্ধান্ত নেওয়ার আগেই খরচ করে ফেলে, তারপর বুঝতে পারে যে, অর্থ প্রত্যাশার চেয়ে বেশিই খরচ হয়ে গেছে, তখন অনুশোচনায় ভোগে। এদের একটাই সুবিধে, তাৎক্ষণিক তৃপ্তি বা Instant gratification। এদের চ্যালেঞ্জ হলো, এরা সঞ্চয় করতে পারে না, মাসের বাজেট এলোমেলো হয়ে যায়, পয়সা না থাকার কারণে মানসিক চাপ তৈরি হয়। একজন ‘গাশার’ হঠাৎ আবেগের বশে অর্থ ব্যয়ের তাগিদ অনুভব করে।
The Sipper বা হিসেবি, এরা খরচ করার ক্ষেত্রে খুব বিচক্ষণ। এরা বিশেষ তাড়াহুড়ো করে না, আবেগের চেয়ে অর্থের মূল্যকে বেশি প্রাধান্য দেয়। কিছু কেনার আগে, তার বিকল্পগুলি বিবেচনা করে, সময় নেয়। ‘সিপার’দের কাছে যেমন কফির প্রতিটি চুমুক মূল্যবান, তারা একবারে পুরোটা পান করে না। তেমনই, এক্ষেত্রে 'সিপার'রা অর্থ ব্যয় করতে অন্যদের চেয়ে বেশি সময় নেয়, প্রতিটি খরচ তারা ভেবেচিন্তে করে। তাদের কোনো নির্দিষ্ট বাজেট থাকুক বা না থাকুক তারা খাদ্য, ভ্রমণ, উপহার, বিনোদন এবং অবসরের জন্য খরচের সীমা সম্পর্কে নির্দিষ্ট ধারণা রাখে। তবে তাদের ক্ষেত্রে চ্যালেঞ্জ হলো, তারা খরচ করার আগে বেশি ভাবতে গিয়ে বা ভুল সিদ্ধান্ত নেওয়ার ভয়ে কখনও এমন কিছু কেনাকাটায় দেরি করে, যা আসলে তাদের নিজেদের জীবনে ভালো সুযোগ এনে দিতে পারত।
The Anchor, এই ধরনের মানুষরা খরচ করার চেয়ে ক্ষতি না করার দিকে বেশি সচেতন হয়। যখন একটি স্থানে নোঙর ফেলা হয়, নৌকা সেখানে স্থিরভাবে এক জায়গায় থাকে। একইভাবে তারা অর্থের প্রবাহ স্থির রাখার চেষ্টা করে। মনোবিজ্ঞানী ড্যানিয়েল কানেম্যান এবং আমোস টভারস্কি-র মতে, "অর্থ হারানোর যন্ত্রণা অর্থ অর্জনের আনন্দের চেয়ে অনেক বেশি তীব্র, এই ধারণায় বিশ্বাস করে এরা আর্থিক ক্ষতির কথা আগে ভাবে।" এরা প্রথাগত আর্থিক বিনিয়োগের দিকে আকৃষ্ট হয় বেশি, যেমন- ফিক্সড ডিপোজিট (FD), রেকারিং ডিপোজিট (RD), সোনা বা রিয়েল এস্টেট। এরা ঝুঁকি নিতে ভয় পায় ফলে, জীবনে দীর্ঘমেয়াদি উন্নতির সুযোগগুলি হারায়।
The Drifter, এরা কোনো উদ্দেশ্য ছাড়াই অর্থ ব্যয় করে। এদের কোনো প্ল্যান নেই, খরচের কোনো কাঠামো নেই, উদ্দেশ্য নেই। কখনও কখনও খরচ করার পর এরা ভুলেও যায় ঠিক কী কারণে এবং কতটা পরিমাণে অর্থ ব্যয় করেছিল, তবে তারা সবসময় অসতর্ক হয়ে খরচ করে না। জীবন যেভাবে চলছে, সেভাবেই যেতে দেয় তারা। জীবনের গতির সাথে আপোশ করে না। একজন ড্রিফটারের শক্তি হলো তার নমনীয়তা। আর অসুবিধে হলো, এদের পকেট সর্বদাই 'গড়ের মাঠ'।
The Filterer, এরা অনেকগুলি বিকল্প ছাঁকনিতে ছেঁকে নেয়, এরপর যেটি তাদের কাছে উপযুক্ত মনে হয় এমন বিকল্পগুলিতে খরচ করে। মনোবিজ্ঞানী ব্যারি শোয়ার্টজ এই আচরণকে 'পছন্দের বৈপরীত্য' বা 'The Paradox of Choice' বলেন। এই আচরণের কারণে খুব বেশি বিকল্প থাকার ফলে নির্বাচন করা কঠিন হয়ে পড়ে। এই ব্যক্তিরা কৃপণ নয়, তবে প্রতিটি কেনাকাটায় যেন পয়সা উসুল হয়, সেদিকে তারা সচেতন থাকে। তাদের শক্তি হলো বিচক্ষণতা, কিন্তু কখনও কখনও অন্তহীন পছন্দের মাঝে সিদ্ধান্ত নিতে ফিলটারাররা বেশি সময় নেয়।
The Flooder, এরা সাধারণত শৃঙ্খলাপরায়ণ, মিতব্যয়ী হয়। তবে আকস্মিক লোভে পড়ে কেনাকাটার উন্মাদনায় অনেক বেশি অর্থ ব্যয় করে ফেলে। এই আচরণটি আবার 'ইগো ডিপ্লেশন' এর সঙ্গে যুক্ত। আমেরিকান সমাজ মনোবিজ্ঞানী রয় বাউমিস্টার এর ব্যাখ্যা দিতে গিয়ে বলেন— একজন নিজেকে আত্ম-নিয়ন্ত্রণ করতে করতে যখন ক্লান্ত হয়ে পড়ে এবং সেই ক্লান্তিই তার আত্ম-নিয়ন্ত্রণ হ্রাস করে, তখন হঠাৎ সে আবেগপ্রবণ হয়ে ওঠে। তবে ‘ফ্লাডার’রা বেপরোয়া নয়, আত্মনিয়ন্ত্রণ কমে এলে এরা অকারণ খরচ করে ফেলে।
The Blocker, এরা সাধারণত খরচের কথা ভেবে অর্থের সঙ্গে জড়িত সিদ্ধান্তগুলি নিতে দেরি করে। শেষ সময়সীমা না আসা পর্যন্ত তারা টাকাপয়সা নিয়ে কোনো সিদ্ধান্ত নেয় না। তাদের দৃষ্টিভঙ্গিই হলো, অর্থ ব্যয় না করা। তারা যেটুকু খরচ না করলেই নয়, সেটুকুই খরচ করে। বাকি অর্থ সংক্রান্ত যাবতীয় কাজকর্ম এড়িয়ে চলে। যেমন— মাসের শেষের বিলগুলি জমা দিতে দেরি করে, অসুস্থ হলেও ডাক্তার দেখাতে দেরি করে। ওষুধ কিনে টাকা খরচ হয়ে যাওয়ার ভয়ে, বীমার কিস্তি সময়ে জমা দেয় না। টাকা-পয়সার কথায় “পরে হবে” মনোভাব কাজ করে। এরা আবেগপ্রবণ নয়। এদের ক্ষেত্রে সমস্যা হলো, অকারণ দেরি করার ফলে, পরে তাদের খরচ বেশি হয়, যেমন- ফাইন দিতে হয় বা কোনো ভালো সুযোগ হাতছাড়া হয়ে যায়।
- আপনার জন্য আরও কিছু লেখা
Offbeat Tour : কম খরচেও এবার পাহাড় ভ্রমণ সম্ভব, দার্জিলিংয়ের ঘিঞ্জি এলাকার বদলে ঘুরে আসতে পারেন কালিম্পং-এর এই জায়গা থেকে
আপনি গাশার, সিপার, অ্যাঙ্কর বা এগুলোর মধ্যে যে কোনো ধরনের মধ্যে পড়ুন না কেন, এগুলি কোনো ত্রুটি নয়, আপনার স্বাভাবিক আচরণ। আপনি যদি এই নির্দিষ্ট আচরণ একবার বুঝতে পারেন, তবে আপনি আপনার আপনার অর্থ কীভাবে খরচ হচ্ছে, তা ট্র্যাক করতে পারবেন। নিজের বিষয়ে প্রাথমিক ভাবে কিছু ধারণা রাখলেই অর্থ সঞ্চয় করা সহজ হবে— সাধারণত কেনাকাটা কীভাবে করেন? কোথায় খরচ করলে অনুশোচনা হয়? টাকা নিয়ে কী ভয় কাজ করে? মাসিক আর্থিক পরিকল্পনা কী? দীর্ঘমেয়াদি আর্থিক লক্ষ্য কী? ব্যস, এই কয়েকটি বিষয় নিয়ে সচেতন হওয়াই সঞ্চয়ের প্রথম ধাপ। আপনি আপনার আর্থিক অভ্যাসের ধরন বুঝে গেলেই অর্থ আপনাকে নয়, আপনিই আপনার অর্থকে নিয়ন্ত্রণ করবেন।